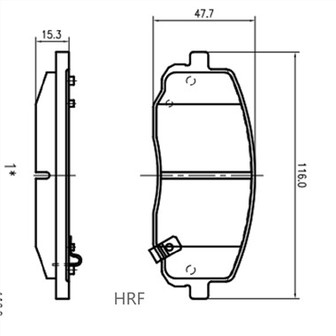
Fabryki klocków hamulcowych przyspieszają innowacje technologiczne, aby zdobyć rynek światowy
W 2026 r. światowy przemysł części samochodowych wkracza w krytyczny okres transformacji. Branża klocków hamulcowych szybko ewoluuje wokół trzech głównych kierunków: zgodności z wymogami ochrony środowiska, modernizacji technologicznej i restrukturyzacji rynku. Wraz z rosnącą penetracją nowych pojazdów napędzanych energią (NEV) i bardziej rygorystycznymi światowymi przepisami dotyczącymi emisji, lokalne fabryki klocków hamulcowych przyspieszają unowocześnianie certyfikatów i iterację materiałów, co prowadzi do zwiększonej koncentracji przemysłu i zwiększonej konkurencyjności eksportu.
Globalne przepisy zaostrzają się, fabryki klocków hamulcowych przyspieszają zapewnianie zgodności
Podstawową siłą napędową branży stała się aktualizacja światowych standardów ochrony środowiska i bezpieczeństwa. Unijna norma Euro 7 oficjalnie zacznie obowiązywać w listopadzie 2026 r. i po raz pierwszy uwzględnia pył hamulcowy (PM10) pod kontrolą, wymagając emisji pyłów na poziomie mniejszym lub równym 3 mg/km w przypadku pojazdów elektrycznych i mniejszym lub równym 7 mg/km w przypadku modeli hybrydowych, przy jednoczesnym zaostrzeniu wymagań dotyczących trwałości układów hamulcowych. Kalifornia w USA jednocześnie egzekwuje obowiązkową normę zawartości miedzi mniejszą lub równą 0,5%. Chiny promują wdrożenie normy GB 5763-2018, która nakłada rygorystyczne testy na 12 podstawowych wskaźników, takich jak stabilność współczynnika tarcia i wydajność blaknięcia termicznego.
W tym kontekście fabryki klocków hamulcowych przyspieszają swoją transformację: z jednej strony wycofując tradycyjne preparaty zawierające miedź-i azbest-i przechodząc na materiały-przyjazne dla środowiska, takie jak materiały-nie zawierające miedzi-metaliczne i ceramiczne-; z drugiej strony zwiększenie inwestycji w sprzęt testujący, aby zapewnić, że produkty spełniają międzynarodowe certyfikaty, takie jak E-MARK i SAE J661, tworząc solidne podstawy dla eksportu na rynki europejskie i amerykańskie. Według danych branżowych ponad 60% światowych fabryk klocków hamulcowych zakończyło w 2026 r. udoskonalenia składu klocków hamulcowych o niskim-pyle, a koszty przestrzegania przepisów zmusiły około 23% małych i średnich-przedsiębiorstw do szybszego wycofania się z rynku.
Iteracja technologiczna przyspiesza, adaptacja NEV staje się kluczowym zadaniem dla fabryk klocków hamulcowych
Szybka popularyzacja nowych pojazdów energetycznych zmusza fabryki klocków hamulcowych do przełamywania technicznych wąskich gardeł. Zastosowanie układów hamulcowych z regeneracją zmniejsza częstotliwość tradycyjnego hamowania mechanicznego, stawiając wyższe wymagania klockom hamulcowym w zakresie odporności na korozję, niskiego poziomu hałasu i lekkiej konstrukcji. Klocki hamulcowe specyficzne dla NEV-muszą dostosowywać się do warunków częstego uruchamiania-zatrzymywania, jednocześnie tłumiąc drgania i hałas hamulców.
Innowacje technologiczne prezentują trzy główne kierunki:
1. Zastosowanie lekkich materiałów: Materiały kompozytowe z włókien grafenowych i bazaltowych zwiększają pojemność cieplną hamowania o 27% i zmniejszają masę o ponad 20% w porównaniu z tradycyjnymi produktami, spełniając wymagania asortymentowe pojazdów nowych energii.
2. Badania i rozwój w zakresie formuł-specyficznych dla pojazdów elektrycznych: materiały o niskiej-metalicznej zawartości NAO (nie-azbestu organicznego) redukują hałas o 22%, podczas gdy produkty-na bazie ceramiki osiągają przełomy w zakresie odporności na wysoką-temperaturę i odporność na zużycie, stając się głównym wyborem w przypadku wysokiej-nowej klasy pojazdów NEV.
3. Inteligentna modernizacja: niektóre fabryki klocków hamulcowych wdrażają inteligentne klocki hamulcowe z czujnikiem temperatury i ostrzeganiem o zużyciu, aby dostosować się do trendu rozwojowego inteligentnych pojazdów podłączonych do sieci.
Obecnie ceramiczne klocki hamulcowe- stanowią 42% światowego rynku, a wskaźnik lokalizacji produktów ceramicznych-z chińskich fabryk klocków hamulcowych wzrósł do 78%, stopniowo przełamując monopol marek zagranicznych.
Zrestrukturyzowana struktura rynku, fabryki klocków hamulcowych przyspieszają rozwój globalny
Branża charakteryzuje się-różnicowaniem na najwyższym poziomie i konkurencją na rynku akcji. Oczekuje się, że w 2026 r. światowy rynek klocków hamulcowych osiągnie wartość 6,14 miliarda dolarów, przy czym dominuje region Azji-Pacyfiku z 45% udziałem w rynku. Jako największy producent na świecie, wielkość eksportu Chin stale rośnie, przekraczając 1,23 miliarda dolarów w 2025 roku. Azja Południowo-Wschodnia, Ameryka Łacińska i Europa Wschodnia stały się wschodzącymi rynkami wzrostu.
Lokalne fabryki klocków hamulcowych przyspieszają swój globalny rozwój: koncentrują się na-korzyściach w zakresie wydajności, aby świadczyć niestandardowe usługi OEM/ODM dla dealerów zagranicznych, obejmujące głównie pojazdy użytkowe i ekonomiczne pojazdy osobowe; unikanie barier handlowych poprzez budowę fabryk za granicą, przy czym czołowe przedsiębiorstwa tworzą bazy produkcyjne w Meksyku i Azji Południowo-Wschodniej, aby skrócić cykle dostaw i zmniejszyć koszty logistyki. Tymczasem koncentracja przemysłu w dalszym ciągu rośnie, a globalny CR5 (udział w rynku pięciu największych przedsiębiorstw) ma przekroczyć 55% w 2026 r., ponieważ dominują wiodące fabryki klocków hamulcowych dysponujące przewagą technologiczną i skalowalną.
Wyzwania i możliwości współistnieją: fabryki klocków hamulcowych muszą wzmocnić podstawową konkurencyjność
Branża stoi obecnie przed wieloma wyzwaniami: wahania cen surowców spowodowały wzrost kosztów materiałów rdzeniowych, takich jak włókna aramidowe i cząstki ceramiczne, o 8,3%, zmniejszając marże zysku; zapotrzebowanie na konserwację pojazdów NEV nie zostało jeszcze w pełni uwolnione i należy pielęgnować rozwój rynku części zamiennych; podrabiane i tandetne produkty na niektórych rynkach wschodzących wpływają na reputację branży.
Jednak możliwości są również znaczące: liczba samochodów na świecie stale rośnie – w 2025 r. liczba samochodów cywilnych w Chinach osiągnie 366 mln, co powoduje silny popyt na wymianę klocków hamulcowych; nadchodząca chińska krajowa norma emisji Stage VII w dalszym ciągu promuje ulepszanie struktury produktu; rozwój infrastruktury i przemysłu motoryzacyjnego na rynkach wschodzących, takich jak Brazylia i Bliski Wschód, zapewnia nową przestrzeń wzrostu fabrykom klocków hamulcowych.
W 2026 r. podstawowa konkurencyjność fabryk klocków hamulcowych skupi się na trzech wymiarach: zgodności, technologii i globalizacji. Jedynie poprzez przyspieszenie stosowania materiałów-przyjaznych środowisku, przełamanie technologii adaptacyjnych NEV- i ulepszenie globalnego układu łańcucha dostaw, fabryki mogą przejąć inicjatywę w transformacji przemysłu i dokonać skoku z „głównego kraju produkcyjnego” do „silnego kraju produkcyjnego”.